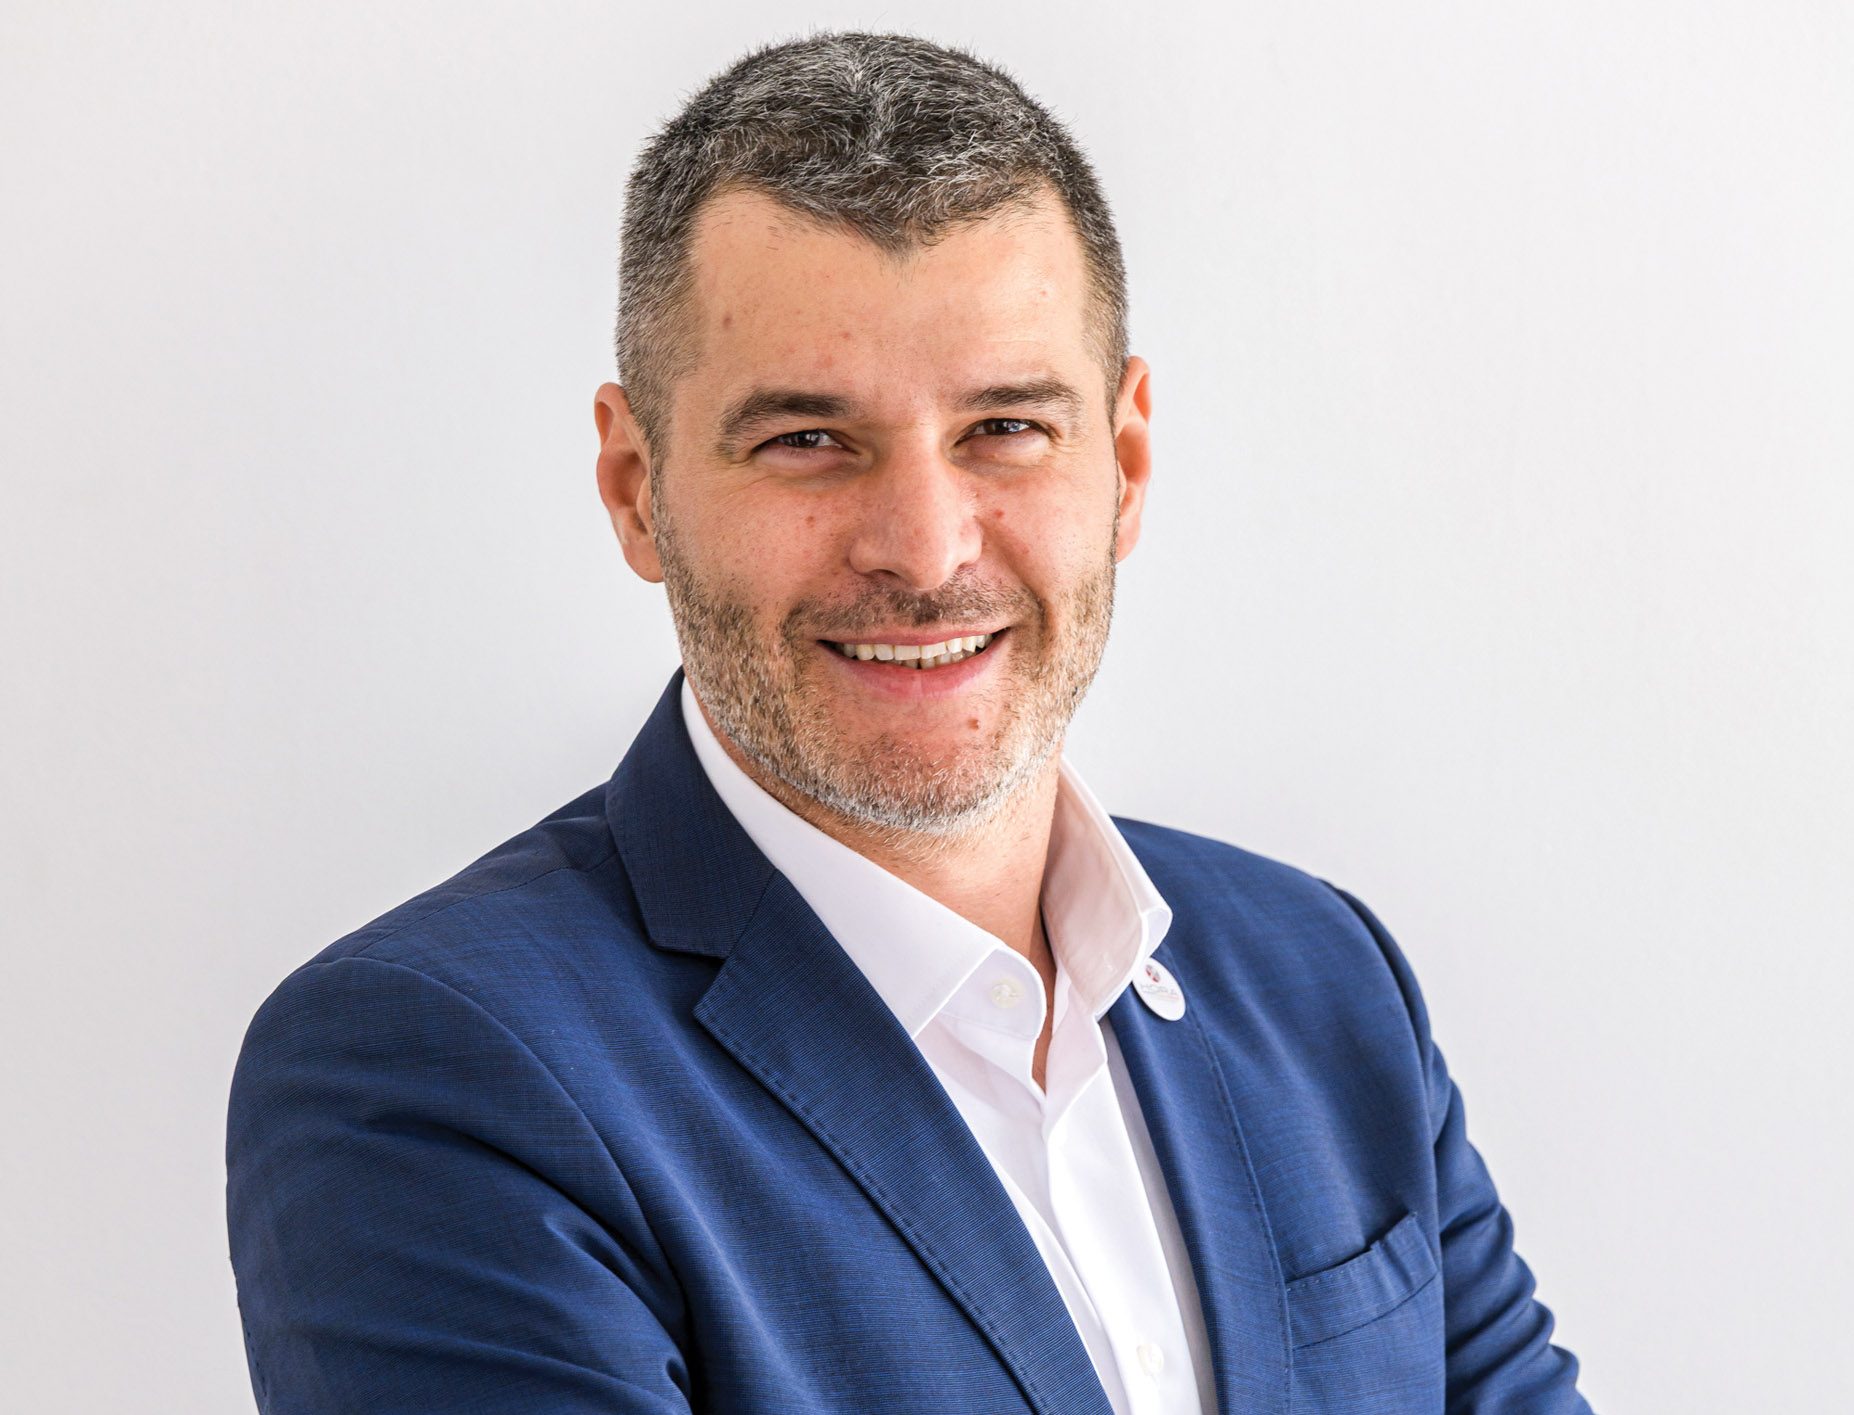
Primul semestru din 2026 prezintă o piață HoReCa ce continuă să aibă cerere, dar care funcționează sub o presiune tot mai mare asupra profitabilității. Practic, în prezent, o industrie de 7,8 miliarde de euro își caută echilibrul într-o economie a prudenței și cu focus pe optimizarea costurilor.
La începutul lunii august, Organizația Patronală a Hotelurilor și Restaurantelor din România (HORA) a prezentat în prima ediție a Barometrului Ospitalității HORA un aparent paradox: cifra de afaceri a industriei a ajuns în 2025 la 58,44 miliarde de lei, în creștere cu 12% față de anul anterior, peste creșterea de 8% înregistrată la nivelul companiilor din România și peste inflația medie de 7,3%. În același timp însă, profitul net a scăzut de la 4,17 la 3,54 miliarde de lei, iar profitabilitatea a coborât de la 8 la 6%, cel mai redus nivel de după pandemie.
Cum se traduce, de fapt, această situație? Președintele executiv al asociației, Radu Tănase, o definește astfel: „Avem business, avem consum, avem o piață care continuă să se dezvolte, dar creșterea cifrei de afaceri nu se mai traduce automat prin creșterea sănătății financiare a companiilor. În 2026 vedem în continuare un consum prudent și un client mult mai atent la preț și la valoarea pe care o primește pentru banii cheltuiți. Din acest motiv, aș caracteriza prima jumătate a anului drept una de consolidare și adaptare, mai degrabă decât de creștere confortabilă”.
Provocări generale, strategii de business personalizate
Președintele executiv al HORA explică faptul că, în prezent, principala provocare a industriei este presiunea cumulată a costurilor. El spune că nu mai e cazul să se vorbească despre un singur cost care a crescut, ci de mai multe, precum forța de muncă, materii prime, energie, chirii, fiscalitate, iar la toate acestea se adaugă costurile de finanțare ce influențează simultan evoluția businessului.
Barometrul Ospitalității realizat de asociație arată că industria HoReCa susține aproape 195.000 de locuri de muncă, cu aproximativ 10.000 mai multe decât în 2024, iar 123.000 dintre acestea se regăsesc în restaurante și baruri. „Este o industrie foarte intensivă în forță de muncă, ceea ce face ca orice modificare a costurilor salariale să aibă un impact imediat”, subliniază Radu Tănase.
În același timp, HoReCa generează aproximativ 12,2 miliarde de lei anual către bugetul public prin taxe, impozite și contribuții. Anul trecut, restaurantele și barurile au generat împreună o cifră de afaceri de aproape 32 de miliarde de lei, cu 7% mai mare decât în anul anterior. Conform statisticilor realizate de analistul economic Iancu Guda, deși cifra de afaceri a industriei HoReCa a continuat să crească, profitul net al companiilor s-a redus de la 4,17 miliarde de lei în 2024 la 3,54 miliarde de lei în 2025. Ca pondere în venituri, rezultatul net a coborât de la 8 la numai 6%, cel mai redus nivel de după perioada pandemică.
„Putem spune că în 2025 am muncit mai mult, dar am câștigat mai puțin. În 2025 ne-a scăzut profitabilitatea cu șapte procente”, a exemplificat Radu Dumitrescu, membru al Boardului HORA, fondator și CEO al grupului Stadio Hospitality Concepts.
Restaurantele și hotelurile au înregistrat o profitabilitate de aproximativ 6%, în timp ce în cazul barurilor aceasta a coborât la numai 4%, arată datele statistice publicate de Iancu Guda. În 2025, industria HoReCa din România a înregistrat o cifră de afaceri de peste 58,4 miliarde de lei, în creștere cu 12% față de cea raportată în 2024.
Antreprenori cunoscuți însă care activează în această industrie explică faptul că traficul în restaurante a început să scadă imediat după intrarea în vigoare a măsurilor guvernamentale de la 1 august 2025: „Traficul în restaurante, numărul de tranzacții din fiecare restaurant reprezintă cel mai important indicator pentru noi, evoluția acestui număr. Iar numărul îl comparăm cu cel de anul trecut din aceeași perioadă verificată. Desigur, acest trafic este puternic influențat de vreme, de perioada vacanțelor și deciziile politice”, a specificat Radu Dumitrescu.
La rândul său, Radu Savopol, președintele HORA și cofondator al grupului 5 to go a completat: „La noi, la 5 to go, la fel, ne uităm foarte mult la numărul de tranzacții, dar trebuie să fim foarte atenți și ce vorbim și cu francizații noștri, dacă făceau 2.000 de euro profit în 2022, 2023, astăzi, dacă fac tot 2.000 de euro, această sumă nu mai are aceeași valoare ca în anii precedenți, iar prețurile nu le poți crește mereu. Am avut și noi o creștere de prețuri anul trecut, dar nu poți transfera totul către clientul final. Și astfel încercăm să ne adaptăm, să creăm rețete mai profitabile. Încercăm să găsim o formulă care să ne ducă către o profitabilitate bună. Și cea mai fiabilă rețetă rămâne să ai un trafic cât mai mare în restaurantele/locațiile tale”.
„Optimizarea de costuri”, sintagma ce odată industria o percepea ca pe o plasă de siguranță a unui business”, astăzi, nu te mai duce cu gândul la, pur și simplu, o reducere a cheltuielilor.
„Dacă tai din calitatea produsului, din oameni sau din experiența oferită clientului, s-ar putea să obții o economie pe termen scurt și să pierzi businessul pe termen lung. O strategie bună înseamnă să știi foarte exact unde se duc banii: controlul stocurilor și al risipei, profitabilitatea fiecărui produs din meniu, eficiență energetică, productivitate, planificarea corectă a echipelor, achiziții și tehnologie. Există însă și o zonă despre care vorbim poate prea puțin: retenția oamenilor. Într-o industrie cu deficit de personal, fluctuația costă foarte mult. Să păstrezi un angajat bun, să îl formezi și să îl ajuți să crească reprezintă poate una dintre cele mai eficiente investiții pe care le face un operator”, punctează Radu Tănase.
De asemenea, statisticile barometrului relevă însă că problema industriei nu este lipsa veniturilor, ci capacitatea de a transforma aceste venituri în profit sustenabil. De aceea, eficiența operațională va fi probabil una dintre temele definitorii ale următorilor ani.
Tendințe și evoluție în segmentul restaurante/baruri
Oficialii HORA consideră că, în prezent, o primă tendință în această industrie este legată de valoare. Clientul nu caută neapărat cel mai mic preț, dar este mult mai atent la ceea ce primește pentru banii săi. Raportul calitate-preț a devenit decisiv.
A doua este experiența. Oamenii continuă să iasă în oraș, dar aleg mai atent și vor mai mult decât mâncare bună: atmosferă, servicii, autenticitate, un concept în care să creadă și un motiv pentru care să revină.
„Vedem apoi concepte tot mai bine definite, interes pentru bucătării internaționale, inclusiv o dezvoltare foarte vizibilă a segmentului asiatic, dar în paralel și o valorizare mai mare a ingredientelor locale și a gastronomiei românești. Există și o tendință interesantă în zona consumului de prânz. Datele prezentate în Barometrul Ospitalității arată că plățile cu cardul de masă în restaurante au crescut cu 20% în 2025. Este un semnal important că restaurantul rămâne relevant inclusiv în consumul cotidian, nu doar ca destinație de leisure”, spune Radu Tănase.
Totodată, potrivit acestuia, tehnologia începe să devină parte din infrastructura normală a unui restaurant: rezervări, comenzi, stocuri, analiză de date, fidelizare și automatizarea unor procese.
„Cred însă că, paradoxal, cu cât avem mai multă tehnologie, cu atât componenta umană devine mai importantă. Diferența dintre două restaurante bune va fi făcută din ce în ce mai mult de felul în care te-ai simțit acolo”, conchide el, precizând că 2026 nu este un an simplu pentru industria ospitalității, deoarece puterea de cumpărare se află sub presiune, costurile rămân ridicate, iar operatorii au tot mai puțin spațiu pentru a transfera integral aceste costuri în prețul final.
„În același timp, nu cred într-un scenariu pesimist. Restaurantele și barurile au generat anul trecut aproximativ 32 de miliarde de lei, iar industria HoReCa, în ansamblu, 58,44 miliarde. Vorbim despre un sector mare, matur, cu aproape 195.000 de angajați, care a demonstrat de mai multe ori că are o capacitate extraordinară de adaptare. Așadar, pentru finalul lui 2026, ne așteptăm în continuare la o evoluție pozitivă în valoare, dar adevăratul indicator pe care trebuie să îl urmărim nu este doar cifra de afaceri, ci profitabilitatea. Ultimul trimestru este tradițional unul important pentru restaurante, prin evenimente corporate, sărbători și consumul specific finalului de an, ceea ce ne dă motive să avem așteptări bune. Sunt optimist, dar este un optimism condiționat de două lucruri: predictibilitate și stabilitate.”
(…) Când vulnerabilitățile devin oportunități
Privind în detaliu către industria hotelieră, la nivel național, România continuă să fie una dintre cele mai dependente piețe europene de turismul intern. Datele INS pentru primul trimestru din 2026 arată că aproximativ 80,5% dintre sosiri erau ale turiștilor români și 19,5% ale străinilor. La nivelul înnoptărilor, raportul era ceva mai favorabil turismului de incoming: 77,6% români versus 22,4% străini, pentru că străinii au, în medie, un sejur ceva mai lung.
Eurostat confirmă caracterul structural al acestei dependențe: în primul semestru din 2025, numai 20,2% din înnoptările din România erau generate de nerezidenți, una dintre cele mai reduse ponderi din Uniunea Europeană. Media UE era de aproximativ 48%.
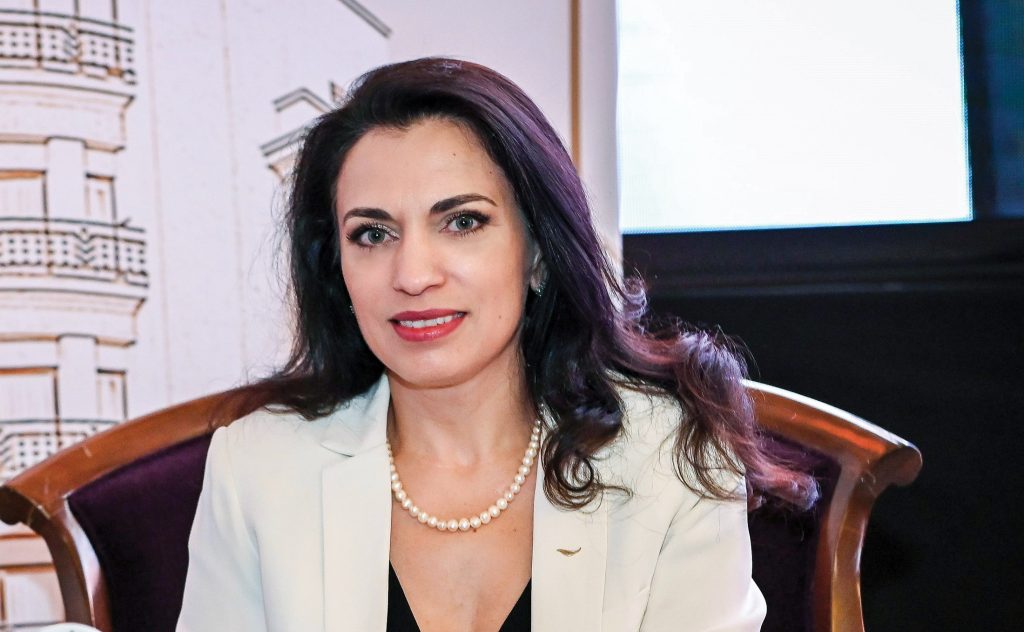
„Aceasta este una dintre marile vulnerabilități, dar și una dintre marile oportunități ale României. Mai mult, turistul străin este foarte interesant și din perspectiva veniturilor. Conform datelor Eurostat, vizitatorii străini au cheltuit în România peste cinci miliarde de euro în 2025, iar în primul trimestru din 2026, cheltuielile acestora au continuat să crească cu peste 8%. SUA, Germania, Marea Britanie și Italia au generat împreună aproape 40% din aceste sume”, subliniază Simona Constantinescu, președintele Federației Industriei Hoteliere din România (FIHR).
În ceea ce privește raportul „turism de afaceri” versus „turism de agrement”, nu există o statistică INS care să permită stabilirea unui raport național exact al veniturilor hoteliere pe cele două segmente, însă, potrivit Simonei Constantinescu, structura diferă foarte mult în funcție de destinație – orașe versus stațiuni turistice. Așadar, Bucureștiul rămâne o piață importantă pentru clientela de afaceri și pentru evenimente/conferințe (MICE), însă componenta de agrement internațional crește, deși turismul de afaceri se menține, motorul recent de creștere vine tot mai mult din agrementul internațional – incoming.
În destinațiile de resort (stațiuni), raportul este invers. De exemplu, un operator premium – hotel de +4 stele cu facilități spa, agrement precum și săli de conferințe – are pentru 2026 cca 60-70% din activitate agrement, completată de evenimente pentru companii și activități de tip teambuilding, care vin preponderent în afara perioadelor de vârf de vacanțe, extinzând cererea în capetele sezonului.
„Chiar și așa, există semnale că bugetele companiilor pentru evenimente sunt mai prudente în 2026; reducerea acestor bugete fiind totuși una dintre provocările pieței. Din perspectiva veniturilor, vedem din ce în ce mai mult cât de important este mixul optim pentru fiecare hotel. Segmentul de afaceri oferă predictibilitate și ocupare în timpul săptămânii; evenimentele și conferințele (MICE) generează cazare plus venituri din alimentație și din săli; agrementul completează weekendurile și perioadele de vacanță, iar turismul de incoming de tip agrement poate genera sejururi mai lungi și venituri complementare importante”, adaugă președintele FIHR.
Mai mult, Simona Constantinescu susține că hotelul performant este cel care reușește să combine aceste segmente și să reducă dependența de unul singur.
Protejarea cashflow-ului, ca strategie de business
Reprezentanții Federației Industriei Hoteliere din România susțin la unison că, în perioade volatile, strategia de business nu mai poate fi construită pe un singur scenariu de creștere, primul principiu fiind protejarea fluxului de numerar (cashflow) și a profitabilității, nu urmărirea cu orice preț a gradului de ocupare. O cameră vândută la un tarif neeconomic poate îmbunătăți gradul de ocupare, dar nu neapărat rezultatul companiei.
„De aceea, aș recomanda urmărirea permanentă a relației dintre tariful mediu (ADR) – gradul de ocupare – RevPAR – profitul operațional brut (GOP) și nu un singur indicator (KPI)”, explică Simona Constantinescu.
Al doilea principiu îl reprezintă diversificarea cererii. Un hotel care depinde exclusiv de clientela de afaceri, exclusiv de turismul de agrement românesc sau exclusiv de un singur canal de distribuție (ex: Booking.com) devine foarte vulnerabil într-o economie volatilă. „Al treilea este o gestionare a veniturilor (revenue management) mult mai sofisticată: tarifare dinamică, prognoză pe segmente, analiza perioadei de anticipare a rezervărilor (booking window – cu cât timp înainte se fac rezervările), optimizarea canalelor și a costului de achiziție al clientului. Și, poate cel mai important, investiția trebuie să continue acolo unde produce diferențiere: produs/serviciu turistic, digitalizare, experiența clientului și capital uman cu competențe.”
În opinia președintelui FIHR, primul semestru din 2026 a fost unul dificil și foarte neuniform. „Trebuie să facem diferența între evoluția turismului la nivel național și performanța hotelurilor din marile orașe sau din segmentul superior de piață”, atrage atenția Simona Constantinescu.
Datele INS arată o contracție clară a cererii turistice: în primele șase luni ale anului, sosirile în structurile de cazare au scăzut cu aproximativ 4,1%, iar înnoptările cu circa 6,7% față de aceeași perioadă din 2025. Scăderea mai accentuată a înnoptărilor decât a sosirilor ne arată și o reducere a duratei sau intensității consumului turistic.
„Tendința era deja evidentă după primul trimestru: INS raporta -5,8% la sosiri și -6,7% la înnoptări, iar indicele de utilizare netă a capacității de cazare era de 20,8%, cu 2,5 puncte procentuale sub trimestrul I 2025. Această contracție s-a accentuat începând cu luna martie, ca o consecință a declanșării conflictului cu Iran și creșterii incertitudinii și prețurilor la combustibili. Totodată, crește concurența provenită din zona apartamentelor de închiriat în scop turistic, acestea fiind mai atractive din punct de vedere al prețurilor, care nu înglobează taxe – aprox. 30% față de tarifele hoteliere, fiind preferate de consumatorii sensibili la preț într-o perioadă de scădere a puterii de cumpărare. Acest tip de cazare (înnoptări) nu se regăsește în raportările statistice INS, deoarece se raportează doar structuri de cazare tip apartament cu capacitate de peste 10 locuri/pat, iar majoritatea apartamentelor de cazare >90% sunt sub această capacitate.”
În ceea ce privește RevPAR (venitul pe cameră disponibilă), INS nu publică acest indicator. Direcțional însă, reducerea ocupării pune presiune asupra RevPAR, mai ales acolo unde tariful mediu (ADR) nu poate fi majorat suficient pentru a compensa pierderea de volum.
În plus, baza de comparație este limitată. Piața hotelieră din România a avut un 2025 foarte bun în segmentul B2B monitorizat: Cushman & Wakefield Echinox arată că Bucureștiul a înregistrat în 2025 una dintre cele mai puternice creșteri de RevPAR dintre capitalele din Europa Centrală și de Est, de aproximativ 12%. Colliers arată, de asemenea, că hotelurile de 5 stele din București ajunseseră în primele 11 luni din 2025 la aproximativ 72% grad de ocupare, iar hotelurile de 4 stele bine poziționate în zona centrală se apropiau de 80%.
Prin urmare, pentru 2026, piața nu scade uniform, dar performanța se polarizează. Hotelurile bine poziționate, cu brand, distribuție internațională, evenimente corporate și de conferințe (MICE) și o gestionare performantă a veniturilor (revenue management) sunt mai reziliente, în timp ce unitățile dependente predominant de turismul de agrement intern și de perioadele de vârf (sezonier) resimt mult mai puternic contracția cererii, fiind puternic influențate de vreme și știri negative.
De exemplu, pentru Corinthia Grand Hotel du Boulevard Bucharest, primul semestru al acestui an confirmă o evoluție sănătoasă a businessului.
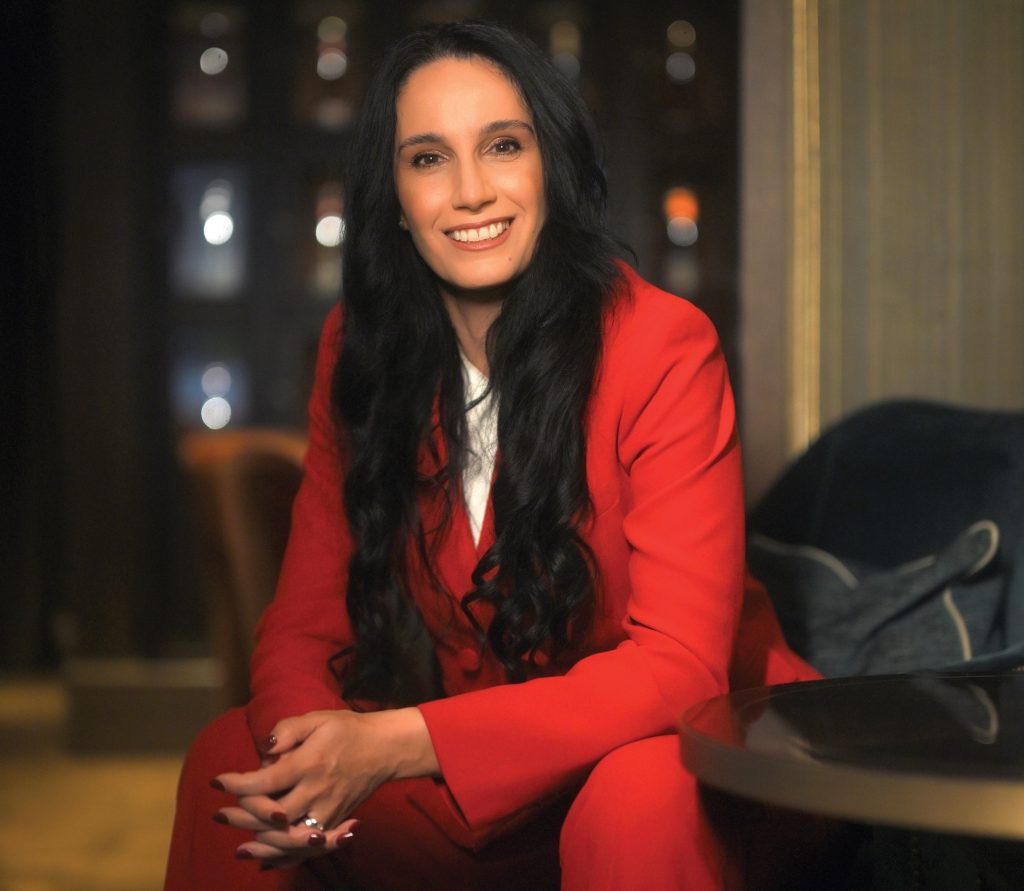
„Suntem un hotel exclusiv all-suite, iar succesul nu se măsoară prin volum cu orice preț, ci prin valoarea fiecărui sejur, calitatea cererii și păstrarea integrității experienței. Am urmărit o creștere echilibrată, susținută de o strategie atentă de tarifare, de un mix sănătos de segmente și de contribuția experiențelor complementare din gastronomie, wellbeing și evenimente”, afirmă Ioana Petrescu, General Manager, Corinthia Grand Hotel du Boulevard Bucharest.
În opinia acesteia, piața rămâne dinamică și nuanțată, cererea internațională este tot mai vizibilă, iar Bucureștiul își consolidează profilul de destinație relevantă atât pentru călătoriile de business, cât și pentru cele leisure.
„Strategia noastră este value-led, nu volume-led. La Corinthia, luxul nu este o cursă pentru cât mai multe rezervări, ci o promisiune ținută cu consecvență. (…) Din perspectivă comercială, miza este o arhitectură echilibrată a veniturilor. Protejăm integritatea tarifului prin revenue management riguros, dezvoltăm rezervarea directă și relația cu oaspetele, construim produse relevante pentru perioade diferite de cerere și legăm sejurul de gastronomie, wellbeing, evenimente și experiențe locale. În același timp, cultivăm segmente complementare: călătorul internațional de leisure, executive travel, comunitatea diplomatică, industriile creative, brandurile de lux și publicul local care caută o experiență aparte în propriul oraș.”
Ioana Petrescu recunoaște că cea mai mare provocare este, cităm, „să rămânem consecvenți într-un context care se schimbă rapid. Cererea internă este mai prudentă, costurile de operare se mențin sub presiune, competiția din segmentul superior se intensifică, iar așteptările oaspeților devin tot mai precise. Pentru un hotel ultra-luxury, răspunsul nu poate fi simplificarea experienței până când aceasta își pierde caracterul. Răspunsul nostru începe cu disciplina comercială: tarifare dinamică, protejarea perioadelor de cerere ridicată, gestionarea atentă a canalelor și dezvoltarea unei relații directe mai puternice cu oaspetele. În paralel, diversificăm sursele de venit. Corinthia Bucharest nu este doar un loc de cazare, ci o adresă a orașului, cu gastronomie, bar, spa, evenimente și experiențe culturale care creează relevanță atât pentru oaspeții internaționali, cât și pentru publicul local”.
Provocări versus rescrierea strategiilor de business
Mai mult ca oricând, astăzi, principalele provocări în piața hotelieră vin din zona incertitudinii economice și geopolitice, iar acestea influențează încrederea consumatorilor și apetitul pentru călătorii. În plus, oficialii Ana Hotels menționează că în continuare se resimte presiunea costurilor operaționale (costuri cu forța de muncă, cu energia și combustibilul mult mai ridicate, precum și alte costuri raportate la euro, a cărui apreciere față de moneda locală a fost de 3% YoY pentru primul semestru din an). În același timp, se poate observa și o schimbare în comportamentul turiștilor: rezervările sunt făcute mai aproape de momentul călătoriei, perioada sejururilor a scăzut semnificativ, iar decizia de cumpărare este mai atent analizată. Adițional, se resimte o scurtare a duratei medii a sejurului.
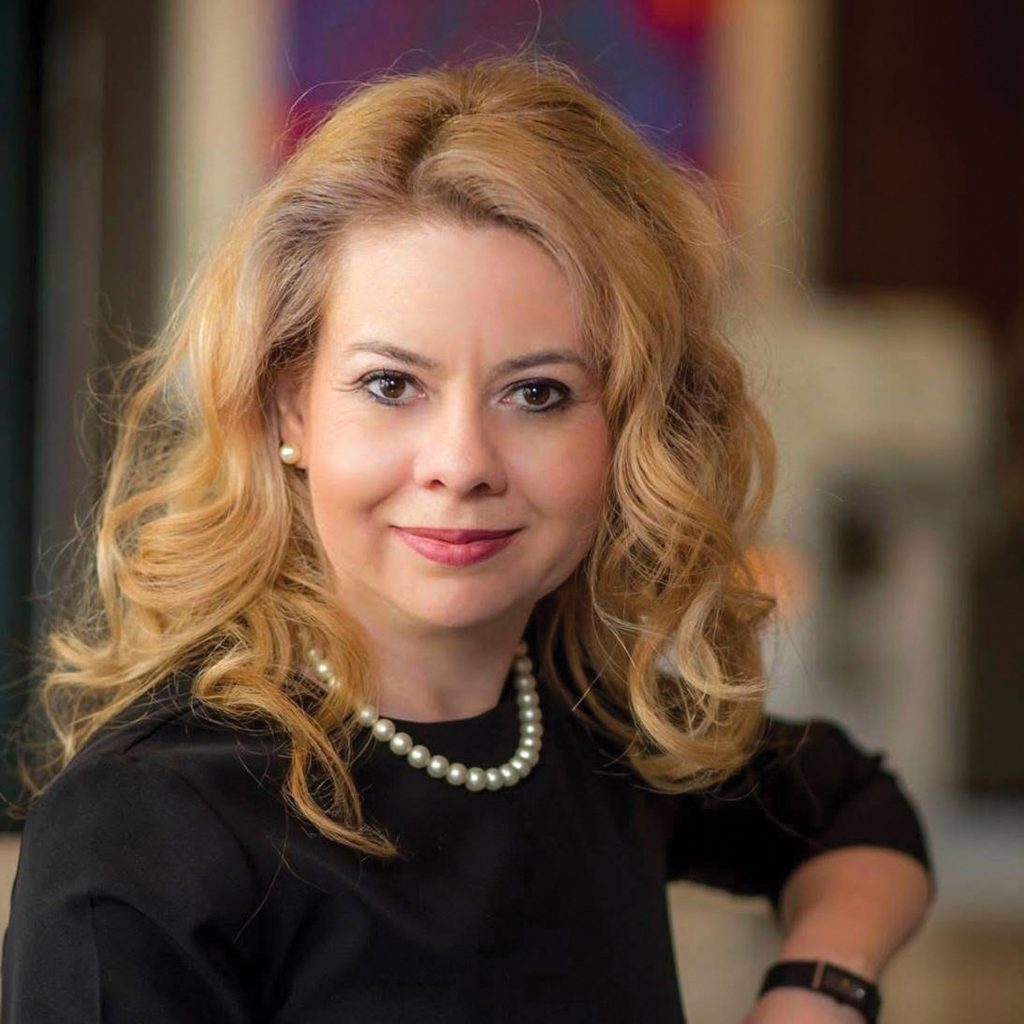
„Pentru a face față acestor provocări, ne concentrăm pe flexibilitate operațională, optimizarea proceselor și o strategie comercială mult mai dinamică. Investim constant în digitalizare, în eficientizarea consumurilor și în dezvoltarea unor produse și pachete care oferă valoare adăugată oaspeților. În perioadele volatile, capacitatea de adaptare rapidă devine unul dintre cele mai importante avantaje competitive”, spune Meda Vasiliu, director operațional Ana Hotels.
Potrivit acesteia, strategia de business Ana Hotels rămâne centrată pe echilibrul dintre performanța pe termen scurt și dezvoltarea sustenabilă pe termen lung.
„Într-un context marcat de volatilitate, considerăm că succesul vine din diversificarea cererii și din capacitatea de a nu depinde de un singur segment de piață. Așadar, continuăm să dezvoltăm atât segmentul leisure, cât și pe cel corporate și MICE, menținând un mix sănătos de venituri. În paralel, investim în experiența clienților, în reputația brandului și în modernizarea produsului hotelier, aducând permanent în atenția oaspeților oferte noi, tehnologii de wellbeing și relaxare, meniuri noi.”
În primul semestru al anului, pentru Ana Hotels, turiștii români au reprezentat aproximativ 80% din totalul oaspeților din locațiile de leisure (mare-munte), în timp ce turiștii străini au avut o pondere de 20%.
„Dacă vorbim de hotelurile de business din București, procentele se inversează (75%-25%)”, explică Meda Vasiliu.
Din perspectiva veniturilor, pentru primele șase luni ale anului, balanța dintre segmentul business și segmentul leisure este înclinată în favoarea celui de business.
„Fiind perioada de sezon a evenimentelor corporate, acest segment (de business și evenimente) continuă să aibă o contribuție semnificativă prin valoarea medie mai mare a serviciilor consumate. Segmentul leisure contribuie prin volume și prin gradul de ocupare, în special în perioadele de sezon”, concluzionează Meda Vasiliu.
De la strategii de business la barometrul popularității digitale
În ultimii șase ani, accelerarea prezenței în mediul online atât a companiilor, cât și a consumatorilor a făcut ca digitalizarea să nu mai reprezinte doar un canal alternativ de marketing, ci să devenit însăși coloana vertebrală a interacțiunii dintre clienți și operatorii din industria HoReCa. Astfel, în noua eră a ospitalității, volumul de feedback online devine, ușor-ușor, un barometru incontestabil al popularității, dar și al capacității de adaptare a antreprenorilor.
Pentru a ilustra modul în care această prezență virtuală masivă se poate traduce, la un moment dat, în succes comercial, am încercat o radiografie a acestui nou trend: focusul și pe a strânge cât mai multe review-uri, realizând un top 20 al restaurantelor și hotelurilor din România cu cele mai multe recenzii.
Așadar, pentru fiecare locație au fost analizate informații precum categoria, localitatea, ratingul public și numărul de recenzii disponibile la momentul colectării datelor.
„Cele peste 43 de milioane de recenzii pe care le-am analizat arată că reputația online a devenit o bază de date uriașă despre experiența consumatorului român. Cele mai interesante rezultate nu vin neapărat din ratingurile individuale, ci din diferențele foarte mari dintre tipurile de afaceri și din volumul de feedback pe care acestea îl generează. În HoReCa vedem locații care au acumulat zeci de mii de recenzii și au transformat reputația online într-un activ construit în ani de interacțiune cu clienții. În același timp, un rating foarte mare nu spune întreaga poveste dacă este bazat pe un număr redus de evaluări. Tocmai de aceea, pentru acest clasament, am urmărit simultan calitatea evaluărilor și consistența dată de volumul de feedback”, explică Cezar Chirița, fondatorul RecenziiClienti.ro, ce are peste 20 de ani de experiență în mediul online și în dezvoltarea de proiecte digitale, cu interes pentru tehnologie, inteligență artificială și utilizarea datelor la scară largă.
Analiza a fost realizată pe baza informațiilor publice disponibile în Google Business pentru locațiile din România, colectate în perioada mai – iulie 2026. De asemenea, clasamentul urmărește reputația și vizibilitatea online a locațiilor și ia în considerare atât evaluarea medie acordată de utilizatori, cât și volumul de recenzii acumulate. Metodologia este concepută astfel încât un rating foarte ridicat bazat pe un număr redus de evaluări să nu fie tratat automat ca fiind superior unui rating apropiat susținut de mii de opinii.
Top 20 hoteluri pe baza recenziilor
# Hotel Oraș Nr. recenzii Notă
1 Radisson Blu Hotel, Bucharest București 16.044 4,6
2 JW Marriott Bucharest Grand Hotel București 11.86 4,7
3 Cheile Grădiștei Resort Fundata Fundata 10.121 4,5
4 Ski Gyimes Lunca de Sus 8.804 4,7
5 Hotel Sinaia Sinaia 8.524 4,2
6 Novotel Bucharest City Centre București 8.074 4,6
7 Complex Turistic Casa Românească Căciulata 7.961 4,3
8 Hotel Cozia Căciulata 6.995 4,0
9 Grand Hotel Bucharest București 6.856 4,5
10 Pullman Bucharest World Trade Center București 6.747 4,5
11 Alpin Resort Hotel Brașov 6.067 4,3
12 Fisherman’s Resort (Colibița) Colibița 5.807 4,0
13 Amfiteatrul Transilvania Moieciu de Sus 5.691 4,6
14 Athenee Palace Hilton Bucharest București 5.655 4,6
15 Bacolux Diana, Herculane Băile Herculane 5.497 4,5
16 Grand Hotel Italia Cluj-Napoca 5.491 4,6
17 Hotel President Băile Felix 5.284 4,3
18 Park Inn by Radisson Bucharest Hotel & Residence București 5.153 4,6
19 Cheile Grădiștei Resort Moieciu Cheia 5.092 4,3
20 Hotel Caro Sector 6 5.017 4,4
Top 20 restaurante pe baza recenziilor
# Restaurant Oraș Categorie Nr. recenzii Notă
1 Caru’ cu Bere București Restaurant românesc 95.888 4,5
2 Restaurant Hanu’ lui Manuc București Restaurant 60.055 4,7
3 Restaurant Castelul de Lut, Valea Zânelor Porumbacu de Sus Restaurant 33.714 4,2
4 Pescăria lui Matei Agigea Restaurant cu fructe de mare 19.525 4,6
5 Nor Sky Casual Restaurant București Restaurant 18.119 4,8
6 Complex Turistic Păstrăvăria Albota Sibiu Restaurant 17.823 4,5
7 Sergiana Mureşenilor Brașov Restaurant românesc 17.144 4,6
8 Mici La Dedulesti Dedulești Restaurant 16.217 4,1
9 Mamma Mia Restaurant & Catering Iași Restaurant 15.584 4,3
10 Hard Rock Cafe Bucuresti București Restaurant american 15.346 4,7
11 PUB13 – Restaurantul Cetății Alba Iulia Restaurant 14.628 4,7
12 Casa Frieda Sibiu Restaurant 14.209 4,6
13 Taverna Sârbului București Restaurant 13.914 4,7
14 Popasul Baciului Câmpulung Moldovenesc Restaurant românesc 13.594 4,5
15 Taverna Racilor Herăstrău Sector 5 Restaurant cu fructe de mare 13.324 4,2
16 Cupt’or Brașov Restaurant 13.096 4,8
17 AveForchetta București Restaurant italian 12.581 4,9
18 Restaurant Pescăruș București Restaurant mediteranean 12.528 4,5
19 Taverna Drobeta-Turnu Severin Restaurant 12.133 4,2
20 TRICKSHOT Promenada București Restaurant 11.452 4,6
SURSA: RecenziiClienti.ro
***Datele reprezintă o fotografie a informațiilor publice disponibile în perioada analizată și pot evolua ulterior pe măsură ce locațiile primesc noi recenzii.
În 2025, activitatea companiilor din HoReCa a generat taxe, impozite și contribuții estimate la 12,2 miliarde de lei. Cea mai mare parte a contribuției provine din taxele aferente salariilor, estimate la 5,68 miliarde de lei, și din TVA, de aproximativ 4,94 miliarde de lei. La acestea se adaugă 993 de milioane de lei din impozitarea profitului și aproximativ 584 de milioane de lei din impozitarea bacșișului.