Sectorul construcțiilor din România traversează una dintre cele mai bune perioade din ultimii ani, într-un context în care majoritatea statelor europene se confruntă cu stagnare sau chiar cu scăderi ale activității.
Datele publicate de Eurostat arată că România a înregistrat în februarie 2026 cea mai mare creștere lunară a lucrărilor de construcții din Uniunea Europeană, de 8,7%, într-un moment în care media europeană a avansat cu doar 0,1%, iar zona euro a consemnat o scădere de 0,2%.
Diferența este și mai evidentă în ritm anual. În timp ce volumul lucrărilor de construcții s-a redus cu aproximativ 2% în Uniunea Europeană, România a raportat un avans de 15,6%, fiind depășită doar de Slovenia. Evoluția confirmă că piața locală se află într-o fază de expansiune diferită de cea a economiilor occidentale, unde dobânzile ridicate și încetinirea investițiilor private continuă să afecteze sectorul.
Creșterea nu este însă rezultatul unui singur factor, ci al suprapunerii mai multor motoare economice care au început să funcționeze simultan.
Infrastructura și fondurile europene susțin expansiunea
Principalul motor al pieței îl reprezintă investițiile publice. România traversează cea mai amplă perioadă de dezvoltare a infrastructurii din ultimele decenii, alimentată atât de fondurile europene clasice, cât și de finanțările din Planul Național de Redresare și Reziliență.
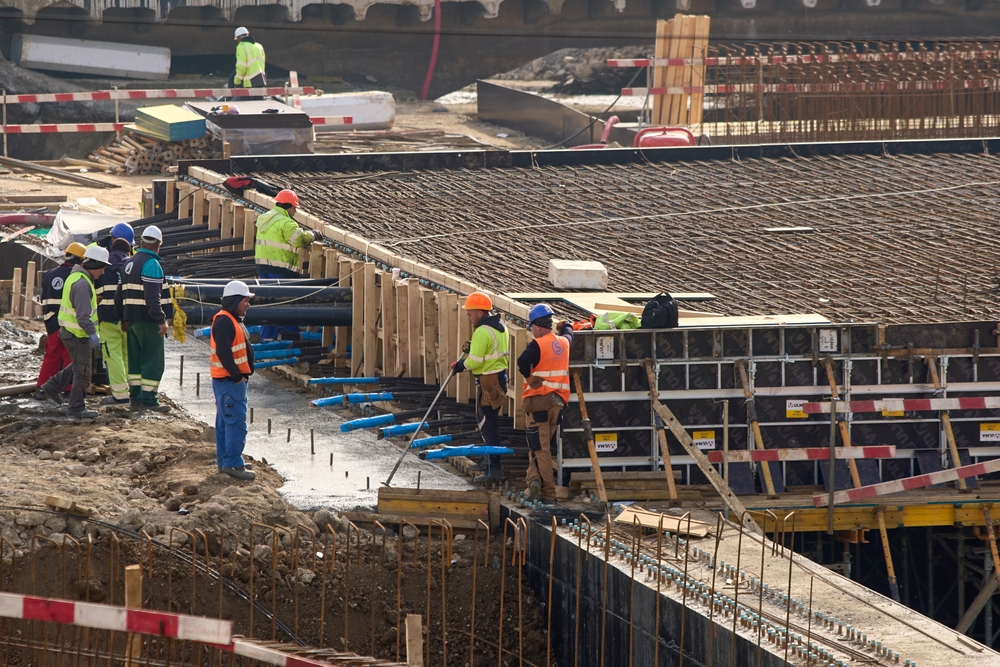
Autostrăzile, drumurile expres, modernizarea căilor ferate, investițiile în infrastructura energetică și proiectele de dezvoltare urbană generează un volum ridicat de lucrări și oferă constructorilor o vizibilitate mai mare asupra comenzilor.
În paralel, sectorul energetic a devenit unul dintre cei mai importanți investitori. Distribuitorii de energie derulează programe de modernizare a rețelelor în valoare de miliarde de lei pentru integrarea noilor capacități regenerabile și extinderea infrastructurii necesare electrificării economiei.
Tot mai multe investiții industriale contribuie, la rândul lor, la cererea din construcții. În ultimele luni, au fost anunțate proiecte pentru fabrici de medicamente, unități de procesare alimentară, fabrici de ulei, centre logistice și facilități de producție, investiții care însumează sute de milioane de euro și generează lucrări atât pentru antreprenorii generali, cât și pentru furnizorii de materiale.
Rezidențialul își revendică poziția
Segmentul rezidențial începe, de asemenea, să dea semne de revenire. După doi ani marcați de costuri ridicate de finanțare și de prudență din partea dezvoltatorilor, reducerea treptată a inflației și perspectivele unor dobânzi mai mici stimulează reluarea unor proiecte amânate. În plus, deficitul de locuințe moderne din marile orașe continuă să susțină cererea pe termen lung, chiar dacă ritmul construcțiilor rezidențiale rămâne sub nivelurile record din perioada 2020-2022.
Datele INS relevă faptul că, în luna decembrie 2025, volumul lucrărilor de construcții a crescut atât raportat la perioada similară din anul precedent (serie brută +5,3% / serie ajustată +3,8%), cât și față de luna anterioară (serie brută +37,2% / serie ajustată +7,2%).
Trebuie spus că primii 500 de antreprenori din construcții generează afaceri totale de aproape 20 de miliarde de euro. Ceea ce nu este deloc puțin, chiar la nivel european. Zona București-Ilfov este liderul incontestabil, cu 23 de firme de antrepriză generală, subliniind rolul Capitalei ca centru al activităților de construcție din România.
Urmează Clujul, cu nouă firme, confirmând statutul de hub economic al Transilvaniei. Alte județe importante, precum Brașov, Bistrița-Năsăud, Prahova, Iași și Galați, dețin între patru și șase firme fiecare, contribuind semnificativ la proiectele de dezvoltare regională.
Provocările nu au dispărut
În pofida rezultatelor foarte bune, sectorul construcțiilor se confruntă în continuare cu probleme structurale.
Prima este lipsa forței de muncă. Constructorii reclamă de mai mulți ani dificultăți în recrutarea personalului calificat, ceea ce a determinat creșterea numărului de angajați recrutați din state asiatice. Deficitul de specialiști pune presiune asupra costurilor și poate întârzia implementarea unor proiecte mari.
O altă provocare o reprezintă costurile materialelor de construcții. Deși prețurile s-au stabilizat comparativ cu perioada de după pandemie, acestea rămân semnificativ peste nivelurile istorice, iar volatilitatea de pe piețele internaționale continuă să reprezinte un risc. Conform datelor din primele luni ale anului 2025, prețurile materialelor de construcții au înregistrat creșteri cuprinse între 4 și 8% față de 2024.
De asemenea, s-a semnalat că termenele de livrare s-au extins de la trei-patru săptămâni în 2024 la șapte-opt săptămâni în 2025, iar costurile de transport au crescut cu 10-15% din cauza prețurilor carburanților.
Totodată, conflictul din Orientul Mijlociu a afectat aprovizionarea cu materii prime, ducând la creșteri de prețuri pentru polistiren (5%) și oțel (4%).
La acestea se adaugă provocările administrative. Întârzierile în procedurile de autorizare, licitațiile contestate și ritmul diferit de implementare al proiectelor finanțate din fonduri europene pot afecta capacitatea companiilor de a menține actualul ritm de creștere.
Cu toate acestea, perspectivele pe termen mediu rămân favorabile. România are în derulare unele dintre cele mai mari programe de investiții publice din Uniunea Europeană, iar necesarul de modernizare a infrastructurii rămâne foarte ridicat.
Datele Eurostat de după februarie confirmă că România continuă să se afle printre cele mai dinamice piețe europene ale construcțiilor, cu una dintre cele mai ridicate creșteri anuale din UE.
Dacă absorbția fondurilor europene va continua într-un ritm susținut, iar investițiile publice vor fi menținute la nivelurile actuale, construcțiile au șanse să rămână unul dintre principalele motoare ale economiei românești în următorii ani, compensând într-o anumită măsură încetinirea altor sectoare economice și contribuind la reducerea decalajelor de infrastructură față de statele dezvoltate din Uniunea Europeană.
Sectorul construcțiilor din România valorează peste 50 de miliarde de euro