România produce anual milioane de tone de lapte, dar reușește să colecteze industrial doar o treime din această cantitate. Cu ferme mici, productivitate redusă, un randament aflat la cel mai scăzut nivel din Uniunea Europeană și un deficit comercial de circa 700 de milioane de euro, industria locală a lactatelor rămâne dependentă de importuri.
Paradoxul industriei locale a lactatelor constă în discrepanța majoră dintre potențialul României și realitatea balanței comerciale. România produce anual 4,4 milioane de tone de lapte crud, ocupând locul 10 în Uniunea Europeană, însă numai o treime din această cantitate ajunge în circuitul industrial de procesare, ceea ce plasează țara noastră pe locul 17 la colectare.
Într-un astfel de context financiar, sectorul laptelui se confruntă cu dificultăți majore în direcționarea producției către procesarea industrială, evidențiază un studiu realizat de Consiliul Concurenței pentru piața laptelui și a produselor lactate. Conform acestuia, în prezent, România deține 5% din efectivele de vaci de lapte ale UE, dar aproximativ 58% din totalul fermelor de lapte, ceea ce indică existența unui număr foarte mare de exploatații mici, cu productivitate redusă. Circa 75% dintre fermele românești dețin mai puțin de cinci capete de vaci de lapte, ceea ce limitează nivelul de mecanizare și automatizare, precum și accesul la tehnologii moderne. La polul opus se află Germania, Franța sau Olanda, unde fermele sunt mai mari, mai tehnologizate și mai eficiente.
Totodată, țara noastră înregistrează cel mai scăzut randament de lapte pe cap de animal din Uniunea Europeană: 3.580 kg lapte/vacă, comparativ cu media europeană de 8.450 kg lapte/vacă. Acest nivel redus al productivității duce la costuri unitare de producție mai ridicate pentru fermieri. În paralel, numărul de bovine a scăzut cu aproximativ 10% în ultimul deceniu, de la 1,19 milioane de capete în 2014 la circa 1,08 milioane în 2024.
În aceste condiții, în care fermele sunt dispersate, de dimensiuni mici, iar eficiența tehnologică este limitată, puterea lor de negociere cu procesatorii este redusă. Fermele mici depind, de multe ori, de un singur procesator sau centru de colectare, în timp ce fermele mari pot negocia mai bine, deoarece livrează volume constante și mai ușor de integrat în circuitul industrial.
Colectare și importuri
Procesatorii de lapte se aprovizionează, în principal, de la fermele românești, însă cantitatea de lapte colectată este insuficientă pentru a acoperi necesarul industriei. Cantitatea colectată de procesatori a crescut de la aproape 1,135 milioane de tone în 2020 la 1,235 milioane de tone în 2024, dar în 2025 a scăzut la 1,1 milioane de tone.
În aceste condiții, procesatorii sunt nevoiți să recurgă la importuri de calitate superioară pentru a completa necesarul pentru circuitul industrial și pentru a răspunde cererii diversificate de produse lactate. „Consiliul Concurenței recomandă fermierilor să se organizeze în cooperative sau alte forme asociative, în condițiile legii, pentru a crește puterea de negociere cu procesatorii, astfel încât cantitatea de lapte crud colectată să crească semnificativ”, precizează Bogdan Chirițoiu, președintele autorității de concurență.
În 2024, deși procentual importurile de lapte brut au crescut mai mult decât colectarea internă – cu 39,8%, față de 5% – în cantități efective, colectarea de la producătorii locali a fost mai mare cu 55.549 de tone, comparativ cu majorarea de 44.623 de tone din importuri.
Procesare
În ceea ce privește sectorul de procesare a lactatelor, acesta este axat, în principal, pe produse cu valoare adăugată redusă, obținute în urma unei procesări minime, caracterizate de marje de profit mai mici. Astfel, laptele de consum, cu 387.000 de tone, și produsele acidulate (iaurt, sana, chefir, lapte bătut), cu 231.000 de tone, reprezintă peste 70% din volumul total procesat. În schimb, produsele cu valoare adăugată mai mare și cu o utilizare mai eficientă a materiei prime au o pondere redusă: brânzeturile însumează 107.000 de tone (circa 12-13%), smântâna sub 70.000 de tone, ceea ce înseamnă aproximativ 9%, iar untul doar 12.000 de tone (circa 2%).
În situația în care cererea de produse lactate este mai mare decât oferta internă, importurile de produse lactate au crescut, atingând, în anul 2025, pragul de un miliard de euro. Deficitul comercial a fost de aproximativ 700 de milioane de euro. Ungaria este principalul furnizor extern, cu cantități care au variat între 67 și 78% din volumul achizițiilor românești în perioada 2014-2025.
Studiul autorității de concurență a analizat 19 procesatori, din care 37% grupuri multinaționale, 21% mari procesatori naționali și 42% procesatori regionali/locali. Astfel, companiile multinaționale au capacitate medie de procesare mult mai mare, aproximativ 519.000 litri/zi, față de 77.000 litri/zi în cazul procesatorilor locali. În schimb, procesatorii locali au o eficiență medie de utilizare mai ridicată, de 70%, față de 60% în cazul companiilor multinaționale analizate.
Privind către relația cu retailul, marile rețele comerciale au o putere de negociere ridicată în relația cu procesatorii, comparativ cu magazinele mici. Discounturile raportate sunt de 20-40% pentru Key Accounts, 0-20% pentru comerț tradițional, 0-30% pentru HoReCa și 10-30% pentru distribuitori.
Studiul Consiliului Concurenței a arată faptul că investițiile mari, autorizațiile, cerințele stricte de siguranță alimentară, costurile logistice, accesul dificil la finanțare și concurența marilor branduri constituie principalele bariere la intrarea pe această piață.
Evoluția prețului laptelui
Prețul laptelui crud la poarta fermei a avut o evoluție ascendentă. Așadar, în perioada 2018-2024, prețul mediu al laptelui crud a crescut cu aproximativ 71%, de la 1,4 lei/litru la 2,4 lei/litru, pe fondul majorării costurilor de producție, inflației și efectelor generate de pandemia Covid-19 și de războiul din Ucraina. În aceeași perioadă, prețul de vânzare al procesatorilor către retaileri a crescut cu aproximativ 59%, iar prețul mediu la raft pentru laptele cu 3,5% grăsime, cu aproximativ 56%.
Evoluția prețului la raft a fost similară ritmului general de creștere a prețurilor din economie, având în vedere că inflația generală cumulată, în aceeași perioadă, a fost de 55,39%.
Analiza autorității arată însă că transmiterea costurilor de-a lungul lanțului de aprovizionare se amplifică, în fiecare etapă, adăugându-se costuri și marje. Astfel, între 2018 și 2024, fiecare creștere de 1 leu/litru a prețului laptelui de consum cu 3,5% grăsime, la poarta fermei, a fost asociată cu o majorare de aproximativ 1,73 lei/litru a prețului de vânzare către retail și de aproximativ 2,5 lei/litru a prețului final, la raft, plătit de consumator.
Potrivit datelor financiare furnizate de platforma financiară RisCo.ro și analizate de Forbes România, în 2025, cifra de afaceri cumulată a companiilor ce activează pe CAEN-ul 1051, fabricarea produselor lactate și a brânzeturilor, a depășit 7,3 miliarde de lei, în timp ce profitul net cumulat a fost de aproape 340 de milioane de lei. Numărul angajaților din acest sector a ajuns la 7.448, în 2025, iar numărul total de companii era de 440.
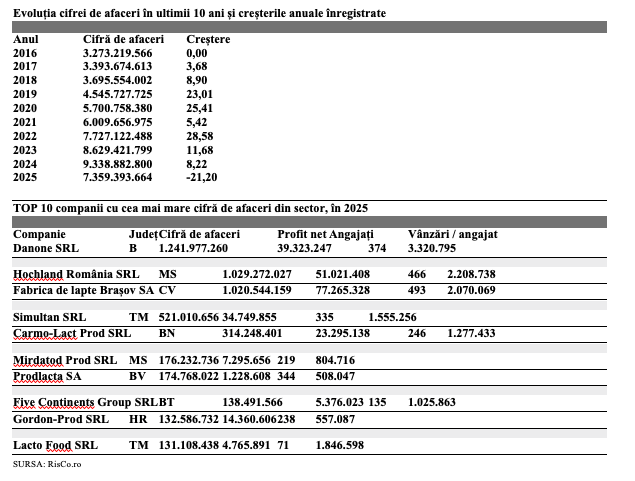
Anul trecut, liderul acestui clasament a fost compania Danone – Producție și Distribuție de Produse Alimentare SRL, care a raportat o cifră de afaceri de 1,2 miliarde de lei. În același an, compania a avut un profit net de 39,3 milioane de lei și 374 de angajați. Compania este deținută de grupul francez Danone prin entitatea franceză Produits Laitiers Frais Est Europe (89,95%) și entitatea belgiană Nutricia International BV (10,05%).
Locul al II-lea este ocupat de Hochland România SRL. Compania a înregistrat o cifră de afaceri de peste un miliard de lei, un profit net de 51 de milioane de lei și avea anul trecut 466 de angajați. Compania este deținută de entitatea germană Hochland SE.
Cea de-a treia poziție din acest clasament este deținută de Fabrica de Lapte Brașov SA, care a înregistrat afaceri de peste un miliard de lei în 2025, un profit net de peste 77,2 milioane de lei și 493 de angajați. Astfel, de anul trecut, grecii de la Olympus au intrat și ei în grupul miliardarilor în lei din acest sector. Fabrica de Lapte Brașov SA este deținută de grupul elen Olympus prin entitățile Hellenic Dairies Societe Anonyme (94,81%), Dimitrios Sarantis Bros Societe Anonyme (2,59%) și Michail Sarantis Bros Societe Anonyme (2,59%).