Franța află vineri dacă agenția de rating Moody’s îi va reduce calificativul de credit, într-un moment în care deficitul bugetar ridicat, blocajele politice și protestele violente amplifică îngrijorările investitorilor.
Costurile de finanțare ale statului francez au crescut puternic, iar capacitatea guvernului de a controla cheltuielile publice este pusă sub semnul întrebării.
Decizia Moody’s este așteptată vineri, la ora 23:00, ora României, după închiderea piețelor financiare americane. Majoritatea analiștilor se așteaptă la o retrogradare a ratingului Franței, aflat în prezent la Aa3, cu perspectivă negativă din octombrie 2025.
Dacă agenția va reduce calificativul, Moody’s se va alătura Standard & Poor’s și Fitch, care au retrogradat deja datoria suverană franceză.
Ratingul de credit reflectă capacitatea unui stat de a-și onora obligațiile financiare. O evaluare mai slabă poate determina investitorii să solicite dobânzi mai mari pentru a finanța datoria publică, ceea ce crește costurile suportate de buget.
Franța se împrumută mai scump decât Italia
Presiunile asupra finanțelor franceze sunt vizibile pe piața obligațiunilor. Franța plătește deja dobânzi mai mari decât unele state europene cu rating inferior, inclusiv Italia.
Joi, diferența dintre randamentele obligațiunilor franceze și cele germane, considerate un reper de siguranță pentru piața europeană, a ajuns la cel mai ridicat nivel din ultimii 15 ani.
În același timp, randamentul obligațiunilor franceze pe zece ani a urcat la 5,14%, cel mai ridicat nivel din iulie 2002. Creșterea randamentelor indică faptul că investitorii solicită o remunerație mai mare pentru a împrumuta bani statului francez.
O eventuală retrogradare cu o treaptă, de la Aa3 la A1, nu ar scoate Franța din categoria investițiilor considerate sigure. Cu toate acestea, noi reduceri succesive ale calificativului ar putea determina anumite categorii de investitori să își reducă expunerea la obligațiunile franceze.
Protestele violente complică ajustarea cheltuielilor
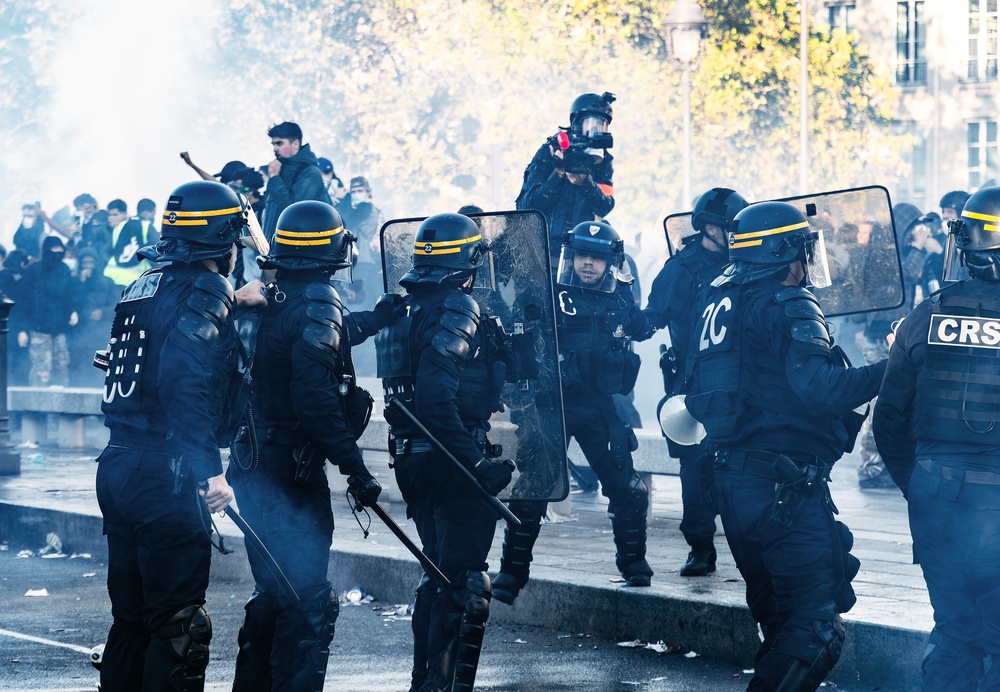
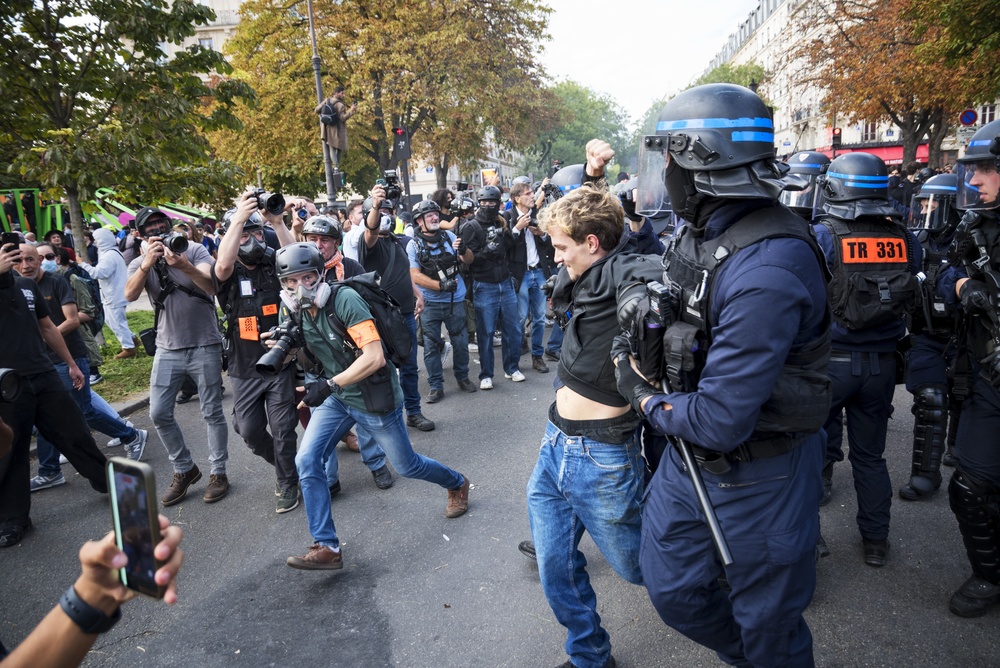
Criza financiară se suprapune peste tensiunile sociale din ultimele zile. Protestele, inițiate în contextul nemulțumirilor privind finanțarea școlilor și extinse pe fondul costului ridicat al vieții, au fost însoțite de violențe și jafuri.
Guvernul a refuzat până acum să aloce fonduri suplimentare pentru școli sau să majoreze salariul minim, în timp ce noi manifestații sunt programate pentru sâmbătă.
Incidentele și imaginile difuzate de televiziuni au evidențiat dificultățile autorităților de a impune măsuri de reducere a cheltuielilor într-un climat social tensionat. În paralel, blocajele parlamentare limitează posibilitatea adoptării unor reforme bugetare consistente.
Pentru investitori, problema nu se rezumă la nivelul actual al deficitului, ci include și capacitatea politică a Franței de a-l reduce în anii următori.
Investitorii urmăresc mai ales perspectiva ratingului
Piețele financiare au anticipat deja o posibilă retrogradare, astfel că atenția investitorilor se îndreaptă și către perspectiva pe care Moody’s o va comunica pentru evoluția viitoare a calificativului.
Rushabh Amin, administrator de portofoliu la Allspring Global Investments, a declarat că agenția a avertizat la începutul lunii octombrie asupra importanței depășirii diviziunilor din Parlament pentru stabilizarea ratingului.
„Trebuie să așteptăm să vedem cum evoluează situația în următoarele șase luni, până la alegeri. Acest lucru va avea un impact mai important asupra diferenței dintre dobânzi”, a declarat Amin.
Cu alte cuvinte, investitorii evaluează nu doar decizia imediată a agenției, ci și perspectivele fiscale și politice ale Franței până la alegerile prezidențiale din 2027.
Riscul unei retrogradări spre categoria investițiilor speculative
Un scenariu mai grav ar apărea dacă toate cele trei mari agenții — Moody’s, Standard & Poor’s și Fitch — ar reduce ratingul Franței până la nivelul BBB, apropiat de limita inferioară a categoriei investițiilor considerate sigure.
Într-o asemenea situație, unii investitori instituționali ar putea fi obligați să vândă obligațiunile franceze, dacă regulile interne sau mandatele de investiții le interzic deținerea unor active cu rating prea scăzut.
O vânzare amplă ar putea pune presiune suplimentară asupra prețurilor obligațiunilor și ar putea împinge randamentele în sus, majorând costurile de finanțare ale statului.
„Atunci lucrurile ar putea începe să se înrăutățească serios”, a avertizat Mike Bell, specialist la RBC BlueBay Asset Management.
Fii la curent cu tot ce contează în business-ul din România și abonează-te la canalul nostru de Whatsapp Forbes Romania.
De asemenea, intră în comunitatea Forbes România de pe Facebook și urmărește cele mai importante știri, analize și noutăți din business-ul local și nu numai.