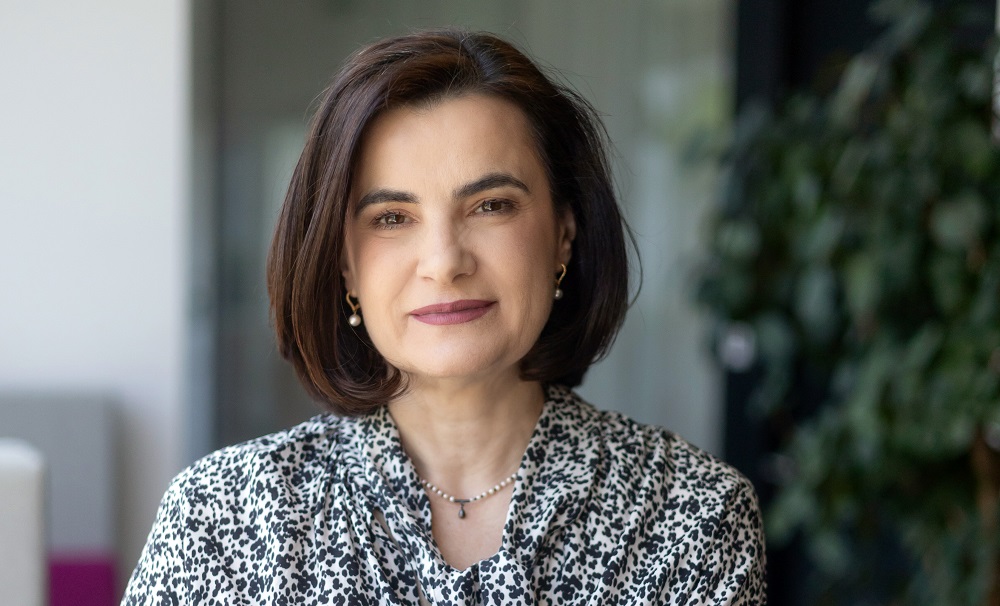
Rata de neperformanță la creditele contractate de companii a ajuns la 5,6%, în creștere cu 1,1 puncte procentuale față de martie 2025, iar cele mai mari probleme sunt înregistrate în rândul IMM-urilor, a declarat Gabriela Folcuț, director executiv al Asociației Române a Băncilor (ARB).
Datele arată diferențe importante între categoriile de companii, în funcție de dimensiunea acestora. Microîntreprinderile și întreprinderile mici au o rată de neperformanță de peste 7%, în timp ce în cazul corporațiilor indicatorul este sub 5%.
IMM-urile, mai expuse la problemele economice
„Dintre toate aceste companii care au credite în momentul de față, există o rată de neperformanță de 5,6%. Această rată de neperformanță este în creștere cu 1,1 puncte procentuale comparativ cu martie 2025”, a afirmat Gabriela Folcuț la evenimentul „IMM-urile, oxigen pentru România”.
Potrivit reprezentantei ARB, diferențele sunt mai vizibile atunci când portofoliul este analizat în funcție de dimensiunea companiei.
Microîntreprinderile au o rată de neperformanță de 7,2%, în timp ce în cazul întreprinderilor mici aceasta este de 7,1%. În cazul corporațiilor, rata este sub 5%.
Folcuț a explicat că IMM-urile pot resimți mai puternic dificultățile din economie, în condițiile în care dispun, în general, de resurse financiare și capacități de absorbție a șocurilor diferite față de companiile mari.
La nivelul sectoarelor economice, agricultura, construcțiile și industria înregistrează cele mai ridicate rate de neperformanță.
Creditele cu garanții de stat au o rată de neperformanță de 11,3%
Un nivel și mai ridicat este înregistrat în cazul creditelor contractate de companii cu garanții de stat.
Potrivit Gabrielei Folcuț, rata de neperformanță în acest segment ajunge la 11,3%.
„Am susținut și susținem întotdeauna ideea de a avea garanții, inclusiv garanții de stat, pentru a ajuta sectorul antreprenorial să acceseze finanțare, dar trebuie tot timpul să ne uităm și la ce rămâne în urmă după accesarea de credite”, a declarat reprezentanta ARB.
Garanțiile de stat au rolul de a facilita accesul companiilor la finanțare, inclusiv în cazul firmelor care nu dispun de suficiente garanții proprii. Datele prezentate de ARB arată însă că existența unei garanții nu elimină riscul ca împrumuturile să devină neperformante.
Subcapitalizarea, o problemă pentru companii
Gabriela Folcuț a atras atenția și asupra gradului ridicat de subcapitalizare a companiilor românești. În opinia sa, o capitalizare insuficientă poate limita accesul firmelor atât la fonduri europene, cât și la finanțare bancară.
„În continuare, ne confruntăm cu un grad mare al companiilor subcapitalizate. Știu că s-au introdus măsuri speciale pentru creșterea capitalizării, pentru a favoriza acest aspect”, a spus Folcuț.
Reprezentanta ARB a subliniat că o companie cu un nivel redus al capitalizării întâmpină dificultăți în accesarea finanțării.
În același timp, ea a atras atenția asupra rolului creditului comercial în finanțarea companiilor. Potrivit datelor menționate de Folcuț, creditul comercial are o pondere de două ori mai mare decât creditul bancar.
În cazul unei crize economice, chiar și de intensitate medie, creșterea creditului comercial poate amplifica riscul de insolvență, a explicat reprezentanta ARB.
Aproape 26.000 de companii în insolvență
Problemele de finanțare și deteriorarea capacității unor companii de a-și achita obligațiile se reflectă și în evoluția insolvențelor.
„S-a constatat și pe zona aceasta a insolvenței o creștere a numărului companiilor. Sunt aproape 26.000 de companii în insolvență”, a afirmat Gabriela Folcuț.
Potrivit acesteia, companiile aflate în insolvență generează o parte semnificativă din creditele neperformante din portofoliul bancar.
„Dacă ne uităm raportat la neperformanța portofoliului de credite, 30% din creditul neperformant este generat de aceste companii care au credite și care se află în insolvență”, a adăugat reprezentanta ARB.
Datele evidențiază astfel legătura dintre situația financiară a companiilor, accesul la capital și riscul de neplată a creditelor.
Sistemul bancar are capacitatea de a finanța economia
În ciuda creșterii ratei de neperformanță în rândul companiilor, sistemul bancar dispune în continuare de resurse pentru finanțarea economiei, potrivit Gabrielei Folcuț.
Reprezentanta ARB a subliniat că băncile au indicatori ridicați de solvabilitate și lichiditate, ceea ce le permite să continue să acorde finanțare.
„Sistemul bancar este capabil să finanțeze, are un indicator de solvabilitate foarte bun, lichiditatea foarte bună, important este să menținem stabilitatea financiară la nivel național”, a declarat Folcuț.
În ceea ce privește sursele de finanțare disponibile economiei, aceasta a precizat că România nu mai beneficiază de fondurile PNRR, însă există în continuare fonduri europene operaționale care pot fi accesate de companii.
„Mai avem fonduri europene operaționale, dar trebuie să le accesăm cu un grad cât mai mare”, a mai spus directorul executiv al ARB.
Fii la curent cu tot ce contează în business-ul din România și abonează-te la canalul nostru de Whatsapp Forbes Romania.
De asemenea, intră în comunitatea Forbes România de pe Facebook și urmărește cele mai importante știri, analize și noutăți din business-ul local și nu numai.