Un astfel de scenariu ar putea restrânge baza de investitori care finanțează statul, ar crește costurile de împrumut și ar amplifica presiunile asupra leului, avertizează specialiștii Romanian Economic Monitor (RoEM), proiect de cercetare al Facultății de Științe Economice și Gestiunea Afacerilor din cadrul Universității Babeș-Bolyai.
Analiza specialiștilor vine în contextul în care România a evitat în 2026 retrogradarea în categoria junk, însă riscul nu a dispărut: toate cele trei mari agenții de rating – Fitch, Moody’s și Standard & Poor’s – au menținut calificativul țării în categoria recomandată investițiilor, dar cu perspectivă negativă.
„Acest rating influențează direct costul cu care statul român se împrumută: cu cât nota este mai scăzută sau perspectiva este negativă, cu atât investitorii cer dobânzi mai mari pentru a-și asuma riscul de a cumpăra obligațiuni românești. O retrogradare sub limita «investment grade» ar obliga mulți investitori instituționali să vândă automat obligațiunile românești, ceea ce ar scumpi semnificativ finanțarea datoriei publice și ar pune presiune suplimentară pe bugetul statului”, explică Bálint Nagy, cercetător în cadrul echipei RoEM-UBB FSEGA.
România se află la limita inferioară a categoriei recomandate investițiilor
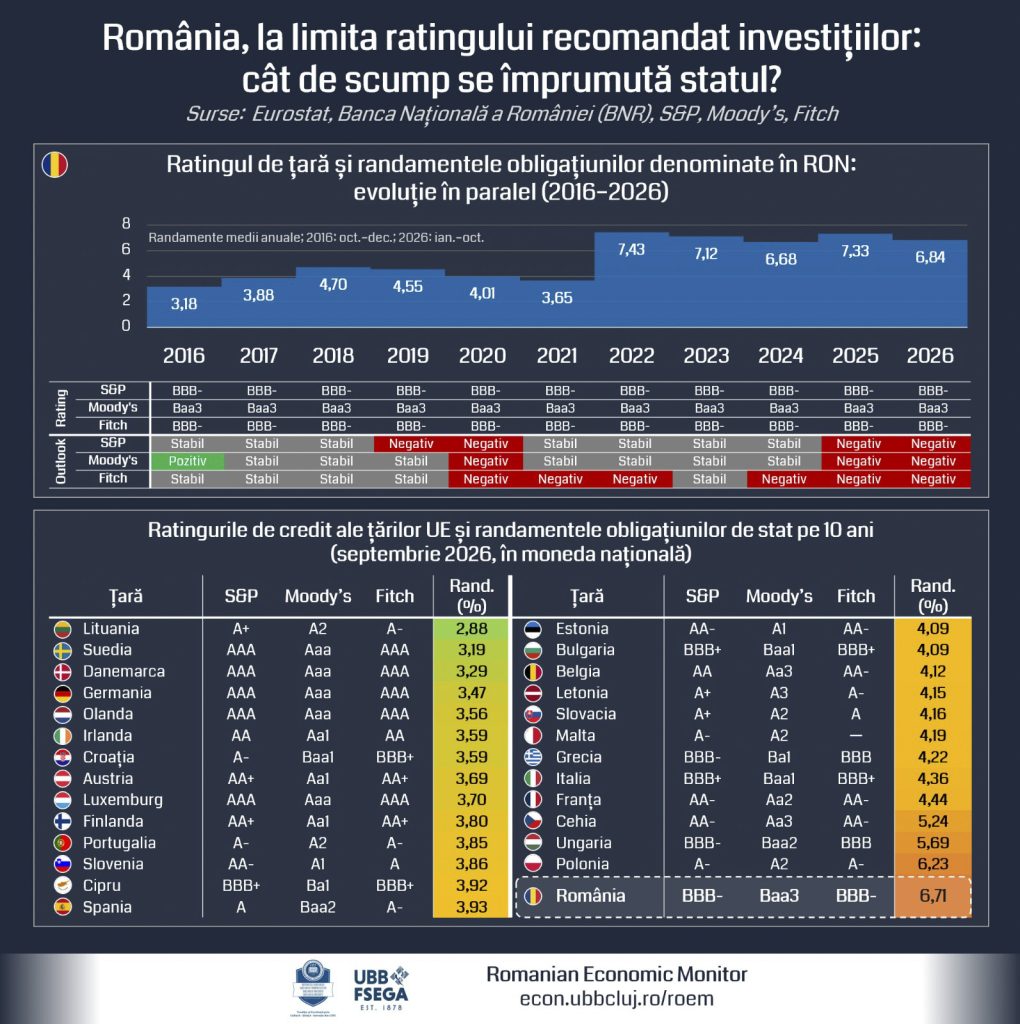
În 2026, Fitch a reconfirmat la 31 iulie ratingul României BBB−, cu perspectivă negativă. Moody’s a menținut la 7 august calificativul Baa3, tot cu perspectivă negativă, iar Standard & Poor’s a reconfirmat la 2 octombrie ratingul BBB−, cu aceeași perspectivă.
Aceste calificative se află la limita inferioară a categoriei investment grade. Următoarea evaluare importantă este programată pentru ianuarie 2027, când Fitch va reanaliza ratingul României. Potrivit specialiștilor RoEM, agențiile vor urmări dacă reducerea deficitului din 2026 poate fi susținută, dacă bugetul pentru 2027 este credibil, dacă țintele fiscale sunt respectate și dacă datoria publică rămâne pe o traiectorie sustenabilă.
România și-a păstrat statutul investment grade la toate cele trei agenții din 2014, însă perspectivele negative reflectă vulnerabilitățile generate de deficitele bugetare ridicate, creșterea datoriei publice, instabilitatea politică și riscurile geopolitice. Reconfirmarea ratingului în 2026 nu elimină riscul unei retrogradări, ci oferă autorităților timp pentru a demonstra că pot continua consolidarea fiscală, arată Levente Szász, coordonatorul echipei RoEM-UBB FSEGA.
Trei posibile efecte ale unei retrogradări
Primul efect ar putea fi restrângerea bazei de investitori care cumpără titluri de stat românești. Unele fonduri de pensii și companii de asigurări au reguli care le limitează investițiile în active cu rating sub pragul investment grade. O retrogradare ar putea determina aceste instituții să își reducă expunerea pe datoria României, deși efectele nu ar fi automate sau identice pentru toți investitorii.
Al doilea risc privește costurile de finanțare ale statului. Dacă investitorii ar cere dobânzi mai mari pentru a cumpăra obligațiuni românești, cheltuielile cu dobânzile ar pune presiune suplimentară asupra bugetului și ar complica reducerea deficitului. Statul ar avea nevoie de împrumuturi mai scumpe tocmai într-un moment în care încearcă să își reducă dezechilibrele fiscale.
Al treilea efect ar putea fi intensificarea presiunilor asupra leului și a ieșirilor de capital. O diminuare a încrederii investitorilor ar putea reduce intrările de capital și ar pune presiune pe cursul de schimb. Dacă aceste evoluții s-ar prelungi, investițiile și consumul ar putea încetini, cu efecte asupra creșterii economice și a nivelului de trai.
Randamentele obligațiunilor au depășit 7%
Potrivit analizei RoEM-UBB FSEGA, randamentele medii ale obligațiunilor guvernamentale românești cu maturitatea de zece ani au crescut accelerat după 2021, pe fondul majorării dobânzilor la nivel global și al presiunilor inflaționiste. În 2022, acestea au depășit 6%, cel mai ridicat nivel din ultimul deceniu la acel moment. În octombrie 2026, randamentul obligațiunilor pe zece ani era estimat la peste 7%.
Costul la care se împrumută statul depinde de mai mulți factori, nu doar de rating: nivelul dobânzilor internaționale, inflația, situația bugetară și percepția investitorilor asupra riscului. O eventuală retrogradare ar putea adăuga o presiune suplimentară peste acești factori.
Grecia, precedentul unei reveniri îndelungate
Grecia este cel mai cunoscut exemplu din Uniunea Europeană de stat care a ajuns în categoria junk la toate cele trei mari agenții de rating, în timpul crizei datoriilor suverane. Retrogradările au început în 2010, iar în 2012 restructurarea datoriei, în valoare de aproximativ 200 de miliarde de euro, a fost însoțită de încadrarea țării în categoria selective default. Revenirea Greciei în categoria recomandată investițiilor s-a produs treptat, după mai bine de 13 ani.
Portugalia și Cipru au pierdut, la rândul lor, statutul investment grade în perioada crizei datoriilor suverane. Aceste exemple arată că o retrogradare nu înseamnă automat incapacitate de plată, dar poate face finanțarea mai dificilă și poate prelungi perioada în care un stat trebuie să recâștige încrederea investitorilor.
Pentru România, miza următoarelor evaluări va fi capacitatea Guvernului de a demonstra că reducerea deficitului este sustenabilă, într-un context în care datoria publică este în creștere, iar finanțarea statului rămâne costisitoare.
Fii la curent cu tot ce contează în business-ul din România și abonează-te la canalul nostru de Whatsapp Forbes Romania.
De asemenea, intră în comunitatea Forbes România de pe Facebook și urmărește cele mai importante știri, analize și noutăți din business-ul local și nu numai.