Românii aveau la sfârșitul lunii iunie 2026 depozite eligibile în bănci în valoare de 351 de miliarde de lei, un nou record și cu 1,5% peste nivelul de la sfârșitul primului trimestru. Față de sfârșitul lui 2016, când depozitele eligibile ale populației se ridicau la 147,8 miliarde de lei, suma este de aproximativ 2,4 ori mai mare.
Este una dintre cele mai clare imagini ale acumulării de economii în sistemul bancar românesc din ultimul deceniu. Cifra trebuie însă citită în termenii folosiți de Fondul de Garantare a Depozitelor Bancare (FGDB): „depozitele eligibile” sunt depozitele care intră în schema de garantare, categorie care include, printre altele, conturile curente, conturile de economii și depozitele la termen. Nu toate aceste sume sunt însă acoperite integral de plafonul de garantare, deoarece acesta este de 100.000 de euro per deponent, per bancă. De asemenea, trebuie specificat faptul că vorbim despre seria depozitelor eligibile FGDB, nu totalul depozitelor populației din statistica monetară BNR.
De la 147,8 miliarde de lei la 351 de miliarde
Cât privește imaginea macro, creșterea devine mai vizibilă, natural, atunci când este urmărită pe o perioadă mai lungă. Astfel, la sfârșitul lui 2016, populația avea depozite eligibile de 147,8 miliarde de lei. În 2021, suma ajunsese la 242,6 miliarde de lei, iar în 2022 la 258,4 miliarde de lei. În 2023, depozitele au urcat la aproximativ 290 de miliarde de lei, iar în 2024 au trecut de 323 de miliarde de lei. La sfârșitul lui 2025, nivelul era deja de 343,1 miliarde de lei, cu 6,1% peste cel de la finalul anului precedent. Primele șase luni din 2026 au adus încă 7,9 miliarde de lei, astfel că la 30 iunie economiile eligibile ale populației au ajuns la 351 de miliarde de lei.
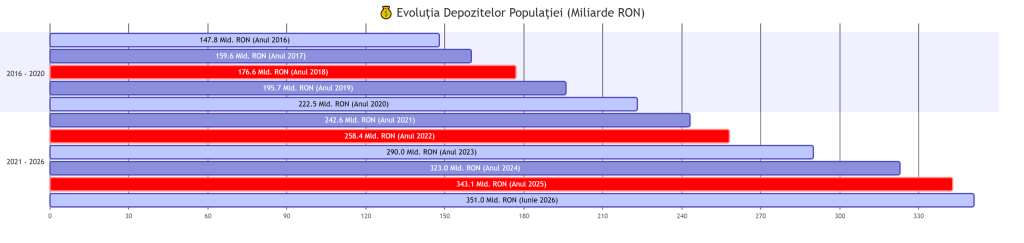
Legendă grafic: Cu albastru este reprezentată evoluția constantă a economisirii. Barele evidențiate cu roșu marchează ani de cotitură macroeconomici: 2018 (declanșarea ciclului global de creștere a dobânzilor), 2022 (vârful inflației post-pandemie care a forțat băncile să ridice masiv dobânzile la lei) și 2025 (momentul de temperare a ritmului de economisire și stabilizare a pieței).
Practic, în mai puțin de zece ani, stocul depozitelor eligibile ale populației a crescut cu peste 203 miliarde de lei, respectiv cu aproximativ 138%. Ritmul nu a fost însă uniform. Cea mai puternică perioadă recentă a fost 2023-2024, când depozitele au crescut cu aproximativ 12%, respectiv 11%, după care ritmul s-a temperat în 2025 și în prima jumătate din 2026.
Evoluția reflectă mai multe fenomene care s-au suprapus: creșterea veniturilor nominale, perioade în care consumul a fost mai prudent, dobânzi mai atractive pentru economisire și, implicit, un interes mai mare pentru păstrarea banilor în produse bancare. Chiar raportul FGDB pentru 2022 lega comportamentul de economisire de trendul crescător al dobânzilor bancare.
Banii continuă să fie ținuți în principal în lei
La sfârșitul lunii iunie 2026, depozitele eligibile în lei reprezentau 66,4% din totalul depozitelor eligibile din sistem, în timp ce depozitele în valută reprezentau restul, în echivalent lei. Pe parcursul celui de-al doilea trimestru, însă, dinamica a fost diferită: depozitele în lei au scăzut cu 1,1%, până la 392,9 miliarde de lei la nivelul întregului sistem, în timp ce cele în valută au crescut cu 4,4%, până la echivalentul a 198,5 miliarde de lei.
La populație, creșterea din trimestrul al doilea a venit în principal din zona depozitelor în valută. FGDB arată că depozitele eligibile ale persoanelor fizice au crescut cu 5,3 miliarde de lei într-un singur trimestru, până la 351 de miliarde de lei, contribuția pozitivă majoritară provenind din depozitele în valută cu valori sub plafonul de garantare.
Schimbarea nu înseamnă însă că leul și-a pierdut poziția dominantă în economisirea populației. Dimpotrivă, pe ansamblul sistemului bancar, moneda națională continuă să reprezinte aproape două treimi din depozitele eligibile.
Cât din cei 351 de miliarde de lei este efectiv garantat
Un alt aspect important este diferența dintre depozitele eligibile și depozitele acoperite.
Plafonul de garantare este de 100.000 de euro, echivalent în lei, pentru fiecare deponent, la fiecare bancă. Depozitele acoperite reprezintă partea din depozitele eligibile care se află sub acest plafon. La 30 iunie 2026, depozitele acoperite ale persoanelor fizice însumau 296,1 miliarde de lei, adică 84,4% din totalul depozitelor eligibile ale populației.
Asta înseamnă că aproximativ 54,9 miliarde de lei din depozitele eligibile ale populației se aflau peste plafonul de 100.000 de euro, cel puțin la nivelul calculat de FGDB pentru această statistică. Plafonul se aplică însă la nivelul fiecărui deponent și fiecărei bănci, astfel încât existența unui depozit care depășește echivalentul a 100.000 de euro nu înseamnă că întreaga sumă este lipsită de protecție în orice situație.
Imaginea este, așadar, una a unei populații care a acumulat tot mai mulți bani în sistemul bancar, dar și a unei distribuții foarte diferite a economiilor între deponenți.
Recordul nu înseamnă că românii sunt de 2,4 ori mai bogați
Creșterea de la 147,8 miliarde de lei în 2016 la 351 de miliarde în 2026 este impresionantă în termeni nominali, dar comparația trebuie făcută cu grijă. În cei aproape zece ani dintre cele două momente au crescut atât veniturile nominale, cât și prețurile din economie, astfel încât o parte din majorarea valorii depozitelor reflectă pur și simplu faptul că aceeași sumă de bunuri și servicii costă mai mult decât în urmă cu un deceniu.
Totuși, chiar și cu această precizare, direcția este clară: stocul de bani pe care populația îl păstrează în băncile din România a crescut puternic și aproape fără întrerupere în ultimul deceniu. Seria FGDB arată o creștere de la 147,8 miliarde de lei în 2016 la 159,6 miliarde în 2017, 176,6 miliarde în 2018, 195,7 miliarde în 2019, 222,5 miliarde în 2020 și 242,6 miliarde în 2021, înainte de salturile din anii următori.
Iar faptul că recordul a fost depășit din nou în primul semestru din 2026 arată că, în pofida presiunilor asupra consumului și a creșterii costului vieții, populația continuă să păstreze o sumă tot mai mare de bani în sistemul bancar.
Întrebarea pentru următorii ani nu mai este doar cât de mult vor crește depozitele, ci unde vor merge banii populației dacă dobânzile bancare vor coborî: către titluri de stat, fonduri de investiții, bursă sau, în cele din urmă, către consum. Până acum, însă, comportamentul este clar: economisirea bancară continuă să atingă record după record.
Fii la curent cu tot ce contează în business-ul din România și abonează-te la canalul nostru de Whatsapp Forbes Romania.
De asemenea, intră în comunitatea Forbes România de pe Facebook și urmărește cele mai importante știri, analize și noutăți din business-ul local și nu numai.